Cinco años después del Brexit, el Reino Unido sigue siendo un mercado atractivo para los minoristas online europeos. Sin embargo, los envíos a través del Canal de la Mancha se han vuelto más complejos. Las declaraciones de aduana, IVA de importación, los certificados de origen y los requisitos de seguridad adicionales forman ahora parte de las operaciones diarias de envío.
Por lo tanto, cualquiera que venda productos desde Alemania u otros países de la UE a clientes finales británicos debe tener en cuenta algo más que los costes de envío y los plazos de entrega. Los datos aduaneros incompletos, las mercancías declaradas incorrectamente o los aranceles aduaneros pendientes de liquidar pueden provocar retrasos, costes adicionales y clientes insatisfechos. Las cuestiones relativas a quién es responsable del despacho aduanero y a qué costes tendrá que hacer frente el destinatario también deben aclararse antes del envío.
Al mismo tiempo, el mercado británico sigue siendo económicamente importante para muchas empresas de comercio electrónico. Con una estrategia de envío bien planificada, datos precisos y los socios logísticos adecuados, es posible cumplir estos requisitos adicionales y gestionar los envíos internacionales de forma eficiente.
¿Qué normas aduaneras y fiscales se aplicarán en 2026 a los envíos al Reino Unido? ¿Cuándo deben abonarse los aranceles aduaneros? ¿Y qué deben tener en cuenta los vendedores online para garantizar que sus paquetes lleguen sin problemas a las puertas de sus clientes?
Este artículo se publicó por primera vez en diciembre de 2025 en nuestra antigua página web.
Para su nueva publicación en octubre de 2026, se ha actualizado exhaustivamente, se ha ampliado desde el punto de vista técnico y se le han añadido contenidos adicionales.
El Brexit y los envíos al Reino Unido: lo más importante de un vistazo
- Los trámites aduaneros siguen siendo obligatorios. Para los envíos habituales de mercancías desde la UE a Inglaterra, Escocia y Gales, por lo general es necesario presentar declaraciones de aduana. La importación libre de aranceles aduaneros no implica que se exima del cumplimiento de estos trámites.
- El umbral de 135 libras esterlinas afecta al IVA. En muchas ventas directas B2C cuyo valor de envío sea igual o inferior a 135 GBP, el IVA del Reino Unido ya se recauda en el momento de la venta. Por encima de este umbral, suelen aplicarse los procedimientos de importación habituales.
- No todos los productos procedentes de la UE están automáticamente exentos de aranceles aduaneros. El acuerdo comercial entre la UE y el Reino Unido permite la exención de aranceles aduaneros para las mercancías que cumplan las normas de origen preferenciales aplicables. El mero hecho de que se envíen desde un país de la UE no es suficiente para ello.
- Las declaraciones de seguridad adicionales forman parte del proceso de envío. A partir del 31 de enero de 2025, por lo general se exigirán declaraciones de seguridad ENS para las importaciones de la UE al Reino Unido, salvo que se aplique alguna excepción. La responsabilidad legal recae, por lo general, en el transportista.
- Una información de envío precisa ayuda a evitar problemas que se podrían evitar. Las descripciones correctas de los productos, los códigos arancelarios, los valores declarados y la información sobre el país de origen agilizan el proceso y reducen el riesgo de retrasos innecesarios.
¿Cómo ha afectado el Brexit a los envíos al Reino Unido?
Desde el 1 de enero de 2021, el Reino Unido ya no forma parte del mercado único de la UE ni de la unión aduanera de la UE. Desde entonces, los envíos de mercancías a Inglaterra, Escocia y Gales se consideran exportaciones a un tercer país. Para los vendedores online europeos, esto supone trámites aduaneros adicionales y requisitos más estrictos para la gestión de los envíos.
Por lo tanto, además de la información habitual sobre el envío, se requieren datos relacionados con la aduana, como la descripción de las mercancías, el código arancelario, el valor de las mercancías y su país de origen. Si esta información es incompleta o incorrecta, el despacho aduanero podría retrasarse.
El Acuerdo de Libre Comercio: «libre de aranceles aduaneros» no significa «sin trámites aduaneros»
El Acuerdo de Comercio y Cooperación (ACC) entre la UE y el Reino Unido permite el comercio de mercancías sin aranceles aduaneros bajo determinadas condiciones.
Sin embargo, es fundamental que las mercancías cumplan las normas de origen preferenciales aplicables y que la exención de derechos se solicite correctamente. Incluso en el caso de las mercancías exentas de derechos, siguen siendo de aplicación las declaraciones en aduana obligatorias.
Fuente: European Commission, the EU, and the United Kingdom
Por qué es fundamental el origen de los productos
El país de expedición y el país de origen no son lo mismo. Por ejemplo, un producto fabricado en Vietnam y posteriormente enviado al Reino Unido desde un almacén alemán no cumple automáticamente los requisitos para obtener el estatuto de origen preferencial de la UE.
En el caso de las mercancías fabricadas en la UE o que hayan sido objeto de una transformación o elaboración suficientes, puede aplicarse una preferencia arancelaria. Los factores decisivos son las normas de origen específicas de cada producto y la documentación requerida.
Más información: HMRC, Rules of Origin
Caso práctico: Zapatillas deportivas de Vietnam
Una tienda online alemana almacena zapatillas fabricadas en Vietnam y las envía a clientes del Reino Unido. Aunque los productos se expidan desde Alemania, no adquieren automáticamente el origen preferencial de la UE.
Punto clave: El país de envío y el país de origen no son el mismo.
¿Qué normas aduaneras y fiscales se aplicarán en 2026 a los envíos con destino al Reino Unido?
Para los minoristas online europeos, los aranceles aduaneros y los impuestos han sido uno de los factores más importantes a la hora de planificar los envíos desde el Brexit. Los aspectos clave a tener en cuenta no son solo los tipos de mercancías que se envían, sino también su valor, su origen y quién se encarga de tramitar el despacho aduanero.
Especialmente cuando se realizan envíos directamente a clientes finales británicos, los minoristas deben asegurarse de que el IVA, los posibles aranceles aduaneros y las tasas adicionales se contabilicen correctamente. De lo contrario, pueden surgir costes inesperados que solo se hacen evidentes en el momento de la entrega.
El umbral de 135 libras esterlinas: ¿Qué normas se aplican a los envíos B2C de menor valor?
El valor del envío, de 135 libras esterlinas (GBP), desempeña un papel fundamental. En muchos envíos de mercancías desde la UE a Inglaterra, Escocia y Gales, se aplican diferentes procedimientos en materia de impuesto sobre el valor añadido en función de si se supera o no dicho valor.
En el caso de las ventas directas B2C con un valor de envío de hasta 135 GBP, inclusive, por lo general se recauda el Impuesto sobre el Valor Añadido (IVA) británico en el momento de la venta. Por lo tanto, el comerciante suele ser responsable de cumplir con las obligaciones pertinentes en materia de IVA británico. Esto también puede incluir el registro ante la autoridad fiscal británica, la HMRC.
Si los productos se venden a través de un mercado online, es posible que sea este el responsable de recaudar y ingresar el IVA.
Importante: El umbral de 135 £ se refiere al valor imponible de todo el envío, no al precio de un solo artículo. Para determinar este valor se aplican normas especiales de valoración, como en el caso de los gastos de envío que figuran por separado.
Además, los envíos de escaso valor están actualmente exentos de aranceles aduaneros bajo determinadas condiciones. Sin embargo, esto no significa que estas mercancías estén, en general, exentas de impuestos ni que no tengan que cumplir los requisitos aduaneros. Se aplican normas especiales a determinadas categorías de mercancías, en particular a aquellas sujetas a impuestos especiales.
Fuente: HMRC – VAT and overseas goods sold directly to customers in the UK
¿Qué ocurre con los envíos de más de 135 GBP?
Si el valor del envío en cuestión supera el umbral de 135 GBP, se aplican, por lo general, los procedimientos habituales de importación del Reino Unido. En este caso, IVA de importación y los aranceles aduaneros aplicables se gestionan como parte del proceso de importación.
El hecho de que se apliquen o no aranceles aduaneros depende, entre otras cosas, del tipo de mercancías, del código arancelario y del origen preferencial de las mismas. En determinadas condiciones, el acuerdo comercial entre la UE y el Reino Unido puede permitir importaciones libres de derechos.
Independientemente de ello, el impuesto sobre el valor añadido (IVA) del Reino Unido debe abonarse de conformidad con la normativa fiscal aplicable. El tipo impositivo estándar del IVA en el Reino Unido es del 20 por ciento. A determinados productos se les aplican tipos impositivos reducidos o exenciones fiscales.
En el caso de los minoristas en línea, también es importante determinar quién es responsable del pago de los derechos de importación y de las tasas de aranceles aduaneros aplicables. Estas responsabilidades deben definirse claramente antes del envío.
IVA británico: una comparación del umbral de 135 libras esterlinas
Resumen simplificado para los envíos estándar B2C a Inglaterra, Escocia y Gales. No se incluyen los casos especiales.
DDP o DAP: ¿Quién paga los aranceles aduaneros?
Además de la normativa aduanera y fiscal vigente, el modelo de entrega acordado también influye en la experiencia de compra.
En el régimen DDP (Delivered Duty Paid), el vendedor suele encargarse de tramitar los trámites de importación, incluidos los aranceles aplicables. Para el destinatario, esto puede suponer la ventaja de que los costes correspondientes se tengan en cuenta antes de la entrega.
En el régimen DAP (Entregado en el lugar de destino), el comprador suele ser responsable de los trámites de despacho aduanero y de los correspondientes aranceles aduaneros. Esto puede suponer costes adicionales para los clientes finales en el momento de la importación o antes de la entrega.
No obstante, estas condiciones de envío no prevalecen sobre la normativa legal en materia de impuestos sobre las ventas. En particular, las obligaciones en materia de IVA para los envíos B2C de hasta 135 GBP deben cumplirse debidamente, independientemente de estas condiciones.
Por lo tanto, es fundamental que los comerciantes elijan un modelo de envío en el que las responsabilidades, los costes adicionales y los procesos de pago estén claramente definidos. La transparencia en el proceso de pago puede evitar que los clientes se encuentren con gastos inesperados en el momento de la entrega.
ENS: declaraciones de seguridad obligatorias desde enero de 2025
Además de las declaraciones en aduana, también hay que tener en cuenta los requisitos de seguridad a la hora de importar mercancías al Reino Unido.
Desde el 31 de enero de 2025, por lo general se exigen declaraciones sumarias de entrada (ENS) para las importaciones procedentes de la UE a Gran Bretaña, salvo que se aplique alguna excepción.
Estas declaraciones de seguridad permiten a las autoridades británicas controlar el movimiento de mercancías en busca de posibles riesgos incluso antes de su llegada.
La responsabilidad legal de la presentación puntual recae, por lo general, en el transportista o en la empresa de transporte responsable. No obstante, la declaración puede ser presentada por un proveedor de servicios autorizado con el consentimiento del transportista.
Para los comerciantes en línea, esto no significa automáticamente que deban presentar ellos mismos cada ENS. No obstante, deben asegurarse de que sus socios de transporte cumplan los requisitos y reciban toda la información necesaria sobre los envíos a tiempo.
Fuente: HMRC – Safety and Security Declarations
Por qué la calidad de los datos es fundamental en el despacho aduanero
Independientemente del valor de la mercancía y del método de envío, la calidad de la información facilitada es un factor clave para garantizar que los procesos de envío se desarrollen sin contratiempos.
Esto incluye, en particular:
- Descripciones claras y completas de las mercancías
- Códigos arancelarios correctos
- Valores declarados verificables
- Información sobre el origen de las mercancías
- Datos obligatorios del remitente y del destinatario
- Permisos adicionales o documentación específica del producto, si procede
Si falta esta información o se introduce de forma incorrecta, puede dar lugar a consultas de seguimiento, retrasos o costes adicionales.
Por lo tanto, especialmente cuando se envían paquetes internacionales de forma habitual con muchos pedidos individuales, los comerciantes deben recurrir a transferencias de datos automatizadas y a una coordinación fiable entre su tienda online, el sistema de gestión de existencias y el proveedor de servicios de envío.
Próximos cambios en la normativa aduanera para las importaciones de bajo valor
En 2026, el Gobierno británico anunció una reforma de las normas aduaneras aplicables a las importaciones de bajo valor. Está previsto eliminar la actual exención de derechos de aduana para los envíos de hasta 135 libras esterlinas como parte de esta reforma.
Según los planes publicados en julio de 2026, la nueva normativa deberá estar en vigor a más tardar en octubre de 2028. Los procedimientos específicos y los requisitos técnicos aún se están ultimando.
Para los comerciantes en línea, esto significa que deben seguir cumpliéndose las normas vigentes relativas al límite de 135 libras esterlinas. Al mismo tiempo, es recomendable tener en cuenta los cambios anunciados desde el principio a la hora de planificar los procesos de envío internacional.
Fuente: HMRC – Reforming customs rules for low value imports
Gran Bretaña e Irlanda del Norte: diferencias clave para los envíos
Inglaterra, Escocia y Gales conforman, en conjunto, Gran Bretaña. Para los envíos de mercancías procedentes de la UE, se aplican allí los trámites aduaneros introducidos tras el Brexit. Irlanda del Norte también forma parte del Reino Unido, pero goza de un estatuto especial en lo que respecta a la circulación de mercancías con la UE.
El Marco de Windsor regula la circulación de mercancías
En virtud de las disposiciones especiales para Irlanda del Norte, siguen aplicándose allí las principales normativas de la UE que regulan la circulación de mercancías y el impuesto sobre el valor añadido. Por lo tanto, cuando las mercancías se envían directamente desde la UE a Irlanda del Norte, por lo general no se requieren ni declaraciones de aduana ni declaraciones de seguridad ENS.
El impuesto sobre el valor añadido también se trata de forma diferente a como se hace en los envíos a Gran Bretaña. En el caso de las ventas a clientes particulares, pueden aplicarse las normas sobre ventas a distancia intracomunitarias y el procedimiento de ventanilla única (OSS). Por lo tanto, la norma de las 135 libras esterlinas del Reino Unido no puede aplicarse sin más a Irlanda del Norte.
La ruta de transporte concreta sigue siendo el factor decisivo. Por ejemplo, si las mercancías se transportan a Irlanda del Norte a través de Gran Bretaña, pueden aplicarse requisitos adicionales.
Para los vendedores online, esto significa que Gran Bretaña e Irlanda del Norte deben considerarse zonas de destino distintas ya desde la fase de planificación del envío.
Fuentes: European Commission, Windsor Framework | HMRC, Trade in Goods with Northern Ireland
¿Cómo afecta el Brexit a los envíos y la logística?
El Brexit no ha alargado necesariamente las rutas de transporte, pero sí ha modificado los procesos que tienen lugar entre el pedido y la entrega. Ahora hay que tener en cuenta el despacho aduanero, la transferencia de datos y los requisitos adicionales a la hora de planificar los envíos.
Para los vendedores online, esto afecta principalmente a los plazos de entrega, los costes, la transparencia para el cliente y las devoluciones.
Plazos de entrega: algo más que la duración del transporte
La rapidez con la que llega un paquete al Reino Unido desde Alemania depende de la ruta, del socio de reparto y del volumen de paquetes. Desde el Brexit, el despacho de aduanas también ha desempeñado un papel importante.
No todos los envíos se someten a una inspección física ni sufren retrasos automáticos. Sin embargo, la información incompleta y los controles adicionales pueden alargar todo el proceso.
Por lo tanto, los comerciantes online no solo deben tener en cuenta el tiempo de tránsito, sino también calcular plazos de entrega realistas para toda la cadena de suministro.
Gastos de envío y transparencia: lo que pagan realmente los clientes
El precio base del paquete no siempre refleja la totalidad de los gastos de envío. Dependiendo del método de envío, pueden aplicarse cargos adicionales por el despacho de aduanas y otros servicios.
Esto resulta especialmente problemático cuando los clientes no se enteran de los costes adicionales hasta el momento de la entrega. Esto puede dar lugar a que se rechacen los paquetes, a devoluciones y a un aumento de la carga de trabajo del servicio de atención al cliente.
Por lo tanto, una información transparente sobre los plazos de entrega, los posibles costes adicionales y un servicio de seguimiento claro son elementos clave para una buena experiencia de compra internacional.
Calidad de los datos: la logística internacional empieza en la tienda online
La falta de información aduanera o los datos incorrectos sobre los productos pueden retrasar el envío. Cuando los volúmenes de envíos son elevados, corregir manualmente estos errores se convierte rápidamente en un problema operativo.
Por este motivo, la información pertinente debe transferirse de la forma más automática posible entre la tienda online, el sistema de gestión de existencias, el software de envíos y el proveedor de logística.
La eficiencia de los procesos de envío internacional no depende únicamente de la rapidez del transportista, sino de la interacción entre los datos, los sistemas y los procesos operativos.
Devoluciones: también deben pasar por la aduana.
Si un cliente británico devuelve su pedido a un comercio electrónico europeo, la mercancía debe volver a cruzar una frontera aduanera. Por lo tanto, una devolución internacional no es comparable a una devolución nacional habitual.
Bajo determinadas condiciones, la mercancía exportada originalmente desde la UE puede considerarse mercancía devuelta en el momento de su reimportación. Esto puede dar lugar a exenciones de derechos de aduana y, en su caso, a la exención del IVA de importación.
Entre los requisitos se incluyen, entre otras cosas, la presentación de pruebas adecuadas de la exportación original, el cumplimiento de las condiciones pertinentes para las mercancías devueltas y la declaración correcta en el momento de la reimportación.
Por lo tanto, merece la pena que los comerciantes online tengan en cuenta el proceso de devoluciones desde el momento del envío inicial. Unas instrucciones claras sobre las devoluciones, unos datos de envío completos y un despacho de aduanas bien coordinado contribuyen a reducir el trabajo administrativo adicional.
Al fin y al cabo, una estrategia de envíos internacionales no termina con la entrega. También debe funcionar cuando un cliente devuelve su pedido.
Cómo facilita PARCEL.ONE los envíos al Reino Unido
Los procesos de envío internacional funcionan con especial eficacia cuando se coordinan el transporte, el despacho aduanero y el tratamiento de datos. Y ahí es precisamente donde entra en juego PARCEL.ONE.
En nuestro centro transfronterizo de Pohlheim, los paquetes se registran, se clasifican y se preparan para su posterior entrega a través de redes de distribución internacionales. Nuestra infraestructura multitransportista permite organizar de forma centralizada diferentes opciones de envío, sin necesidad de establecer procesos operativos independientes para cada mercado de destino.
Para los envíos al Reino Unido, colaboramos con nuestro socio de toda la vida, MS Direct. Esta colaboración combina nuestra logística operativa de envíos con servicios especializados en despacho aduanero, gestión de documentación y devoluciones internacionales.
El resultado es una solución logística integrada en la que las interfaces técnicas y los procesos operativos funcionan a la perfección entre sí. Los servicios necesarios dependen del volumen de envíos, la gama de productos y las necesidades específicas del minorista online.
El objetivo: reducir la complejidad operativa, definir claramente las responsabilidades y ofrecer una experiencia de envío internacional que siga funcionando con eficacia incluso a medida que aumentan los volúmenes de paquetes.
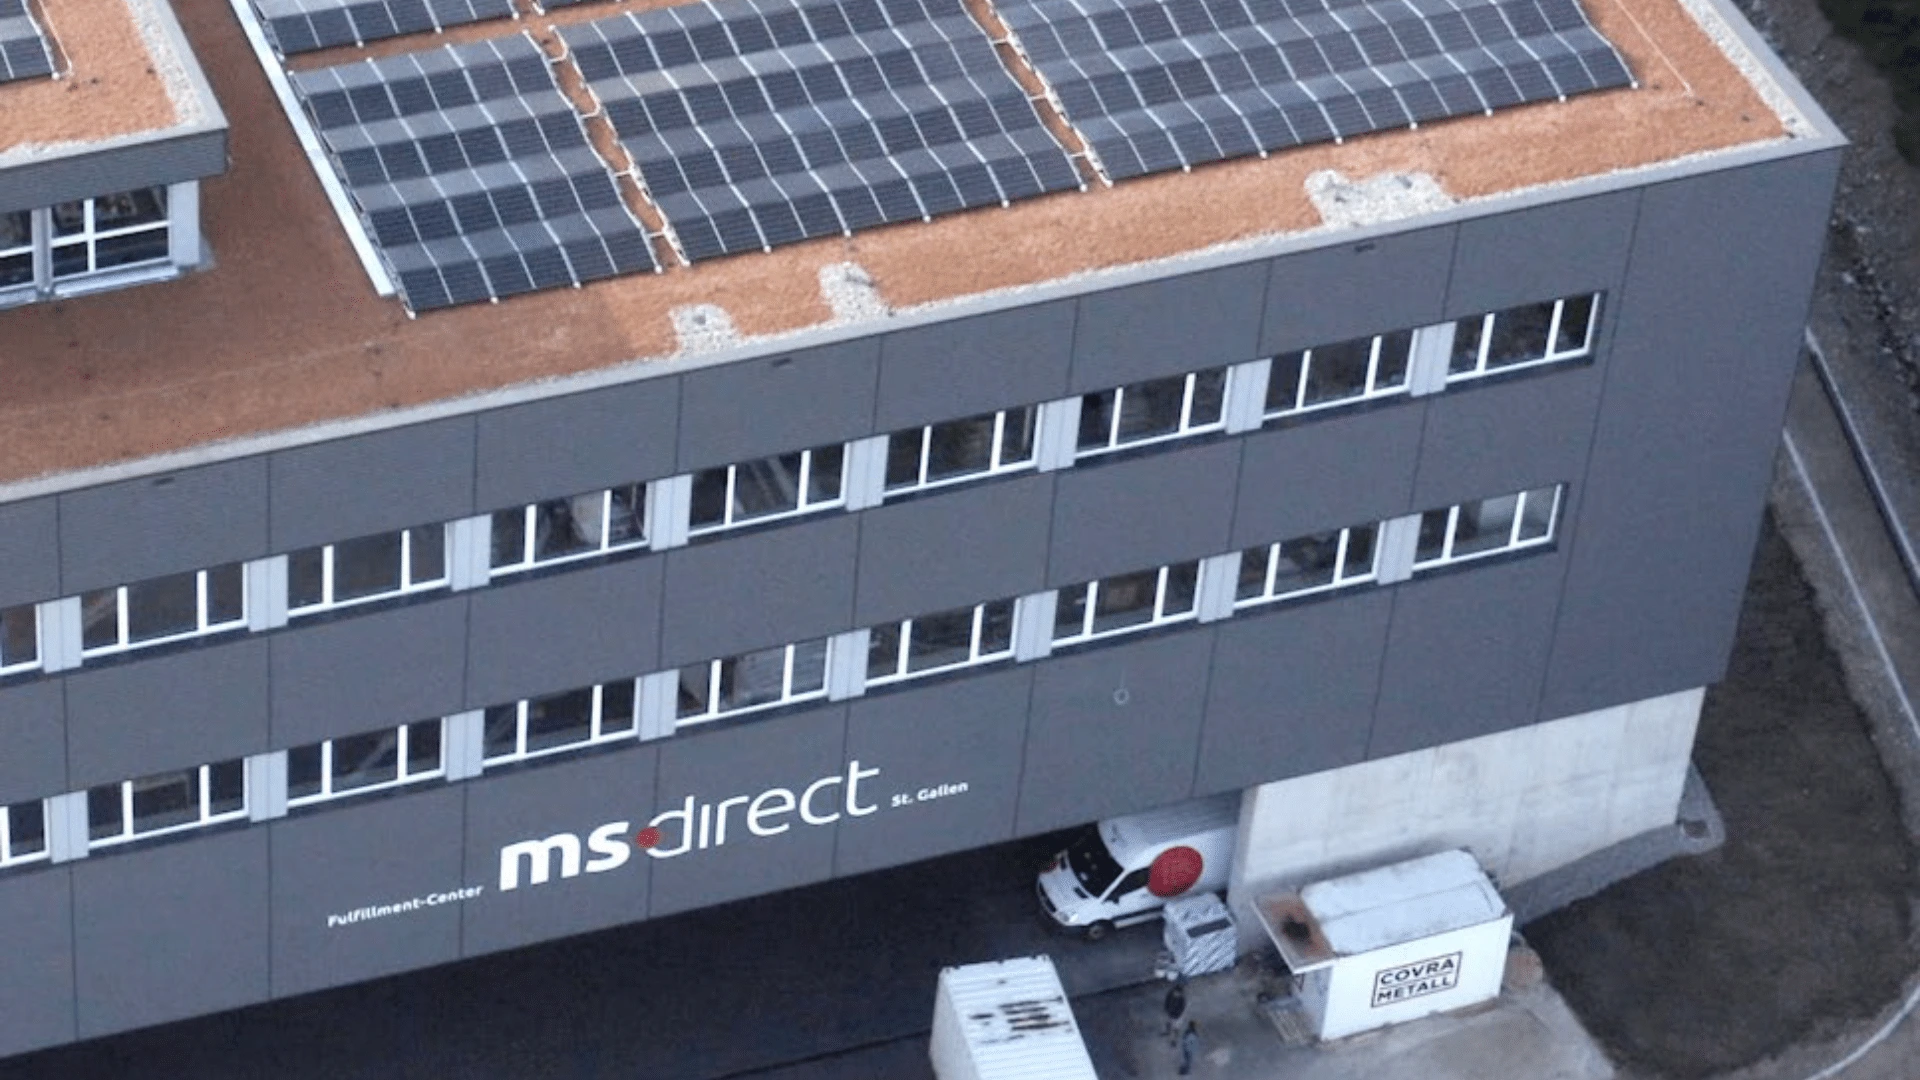 Foto: Derechos de autor de MS Direct AG
MS Direct: Aduanas y devoluciones en el Reino Unido
Desde el despacho aduanero y la gestión documental hasta la tramitación local de las devoluciones: MS Direct complementa nuestra logística de envíos internacionales con servicios especializados para el mercado del Reino Unido.
Más información sobre MS Direct y los envíos al Reino Unido →Lista de comprobación: Cómo prepararse para un envío al Reino Unido
Cualquier persona que envíe paquetes con regularidad desde la UE al Reino Unido debería informarse bien de los requisitos fundamentales antes de realizar su primer pedido. Estos seis puntos te ayudarán a prepararte:
- Consultar los datos aduaneros: ¿Se han registrado de forma completa y correcta las descripciones de las mercancías, los códigos arancelarios, los valores de las mercancías y los datos sobre el origen?
- Aclaración de las obligaciones fiscales: ¿Cómo se aplica el IVA en el Reino Unido? ¿Quién es responsable del pago del IVA en los envíos de hasta 135 libras y en las ventas a través de plataformas de venta?
- Teniendo en cuenta los aranceles aduaneros: ¿Se pueden aplicar exenciones aduaneras? ¿Y quién es responsable del pago de los aranceles aduaneros y los gastos de despacho?
- Coordinación de los procesos de expedición: ¿Se han completado las declaraciones de aduana, las notificaciones ENS necesarias y la transferencia de datos con los proveedores de servicios correspondientes?
- Proporcionar a los clientes información clara: ¿Se explican de forma clara y comprensible los plazos de entrega, los posibles costes adicionales y el seguimiento de los paquetes?
- Organización de las devoluciones: ¿Cómo se tramitan las devoluciones y qué requisitos aduaneros se aplican a la reimportación?
Es la interacción entre estos elementos lo que resulta crucial: Cuando se coordinan los datos de los productos, el despacho aduanero, el transporte y las devoluciones, los procesos de envío internacional pueden ser más fiables y eficientes.
Preguntas frecuentes sobre los envíos al Reino Unido
¿Necesito una declaración de aduana para los paquetes que se envían al Reino Unido?
Sí, por lo general es necesario cumplir con los trámites aduaneros para los envíos habituales de mercancías desde la UE a Inglaterra, Escocia y Gales. Estos trámites pueden ser gestionados por una empresa de logística o un proveedor de servicios aduaneros. No todos los paquetes son inspeccionados físicamente durante el proceso.
¿Qué implica el límite de 135 libras esterlinas para los envíos al Reino Unido?
En muchas ventas directas B2C en las que el valor del envío es igual o inferior a 135 £, el IVA del Reino Unido ya se aplica en el momento de la venta. Por encima de este umbral, suelen aplicarse los procedimientos de importación habituales.
¿Las mercancías procedentes de la UE están exentas de aranceles aduaneros cuando se envían al Reino Unido?
No de forma automática. El acuerdo comercial entre la UE y el Reino Unido permite el comercio libre de aranceles siempre que las mercancías cumplan las normas de origen preferenciales aplicables y se solicite correctamente la exención arancelaria.
¿Qué deben tener en cuenta los vendedores online en relación con las devoluciones procedentes del Reino Unido?
Las devoluciones desde el Reino Unido a la UE deben pasar por la aduana. En determinadas condiciones, las mercancías devueltas pueden quedar exentas de derechos de importación. Para ello es necesario, entre otras cosas, presentar la documentación justificativa adecuada y una declaración de aduana correcta.
Conclusión: Los envíos al Reino Unido requieren unos procesos bien coordinados.
Incluso cinco años después del Brexit, el Reino Unido sigue siendo un mercado atractivo para los minoristas online europeos. Los requisitos aduaneros y fiscales adicionales complican los envíos, pero no los hacen en absoluto imposibles de gestionar.
Los factores clave son una información precisa sobre los productos, unos costes transparentes y una solución de envío que integre el despacho aduanero, el transporte y las devoluciones.
PARCEL.ONE ayuda a los vendedores online a organizar estos procesos de forma eficiente en colaboración con socios especializados.
¿Quiere optimizar sus envíos al Reino Unido? Pongámonos en contacto.